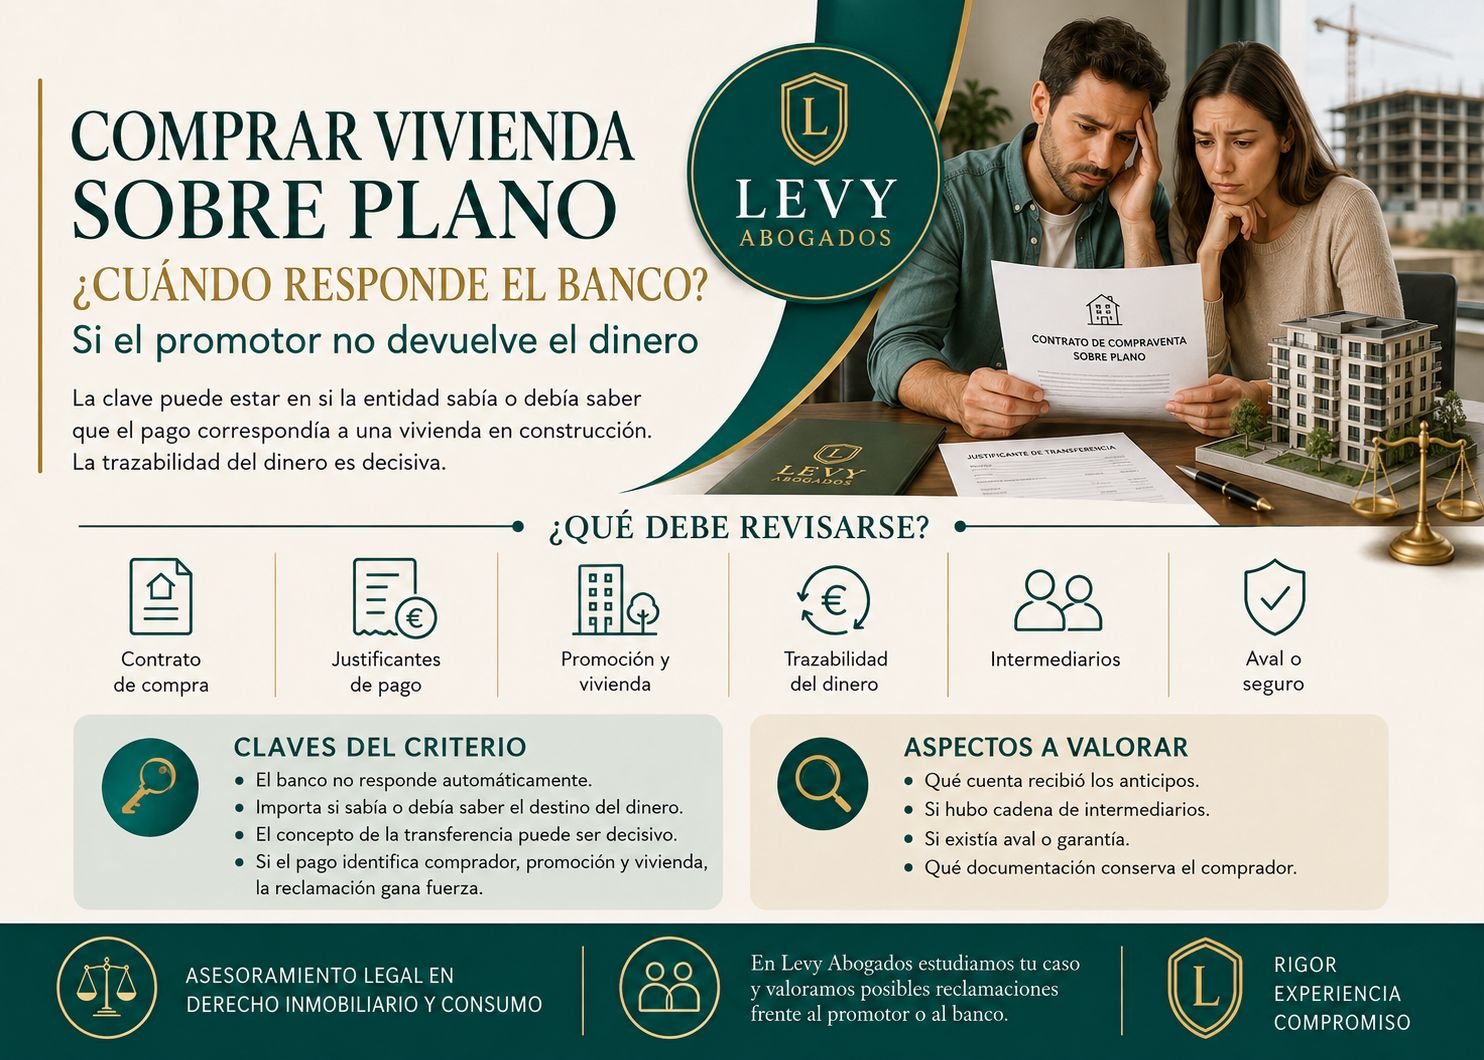
Comprar vivienda sobre plano implica normalmente entregar cantidades de dinero antes de que el inmueble esté terminado. Si la promoción fracasa, la obra no llega a buen fin o el promotor no devuelve los anticipos, una de las preguntas más importantes es si ese dinero puede reclamarse también al banco que lo recibió.
Tres recientes sentencias del
Tribunal Supremo de 2026 han vuelto a delimitar cuándo puede existir responsabilidad de la entidad bancaria receptora de cantidades anticipadas para la adquisición de una vivienda en construcción.
Son las
SSTS 443/2026, de 23 de marzo; 586/2026, de 16 de abril; y 738/2026, de 12 de mayo.
Las tres parten de una misma cuestión:
¿sabía o debía saber el banco que el dinero ingresado correspondía al pago anticipado de una vivienda sobre plano?
La respuesta depende en gran medida de la documentación y de la
trazabilidad del dinero.
El nombre del comprador, la promoción, el número de vivienda, el concepto de la transferencia o la correspondencia entre los justificantes bancarios y el contrato pueden terminar siendo determinantes.
Comprar vivienda sobre plano: ¿qué ocurre con las cantidades anticipadas?
Cuando una persona decide
comprar vivienda sobre plano, es habitual que no abone todo el precio en el momento de la escritura.
Antes de recibir la vivienda puede haber pagado:
- una reserva;
- una entrada inicial;
- diferentes cuotas durante la construcción;
- pagos vinculados a hitos de obra;
- o cantidades entregadas mediante intermediarios.
El problema aparece cuando la promoción no se termina, el comprador no recibe la vivienda en las condiciones pactadas y el promotor no puede o no quiere devolver lo entregado.
En esas situaciones, la reclamación no debe analizarse únicamente frente al promotor.
Dependiendo del momento en que se celebró el contrato, de las garantías existentes y de cómo se realizaron los pagos, puede ser necesario estudiar también la posición de:
- la entidad avalista;
- la aseguradora;
- y la entidad bancaria que recibió los anticipos.
Precisamente sobre esta última posibilidad se pronuncian las tres sentencias del Supremo dictadas en 2026.
El banco no responde automáticamente por cualquier ingreso del promotor
Este es el primer punto que debe quedar claro.
Que una promotora inmobiliaria tenga una cuenta bancaria en una determinada entidad
no convierte automáticamente al banco en responsable de todos los anticipos que los compradores hayan perdido.
La responsabilidad del banco receptor no es una garantía ilimitada.
La jurisprudencia exige analizar si la entidad conocía o debía razonablemente conocer que determinados ingresos recibidos en una cuenta del promotor eran cantidades entregadas por compradores a cuenta del precio de viviendas en construcción.
Por tanto, conocer simplemente que el titular de una cuenta se dedica a la promoción inmobiliaria no tiene por qué ser suficiente.
La verdadera cuestión es otra:
¿qué información tenía el banco delante cuando recibió el dinero?
La clave: si el banco sabía o debía saber qué era ese dinero
La doctrina aplicada por el Tribunal Supremo se centra en determinar si la entidad bancaria
supo o tuvo que saber que estaba recibiendo cantidades anticipadas correspondientes a la adquisición de viviendas sobre plano.
Eso obliga a analizar cada operación concreta.
No basta con preguntar:
¿El dinero acabó en una cuenta del promotor?
Hay que preguntarse también:
¿Cuando ese dinero llegó al banco existían elementos objetivos que permitían identificarlo como un anticipo para una vivienda en construcción?
Aquí entra en juego la trazabilidad.
Una transferencia que indica claramente el nombre del comprador, la promoción y la vivienda no presenta la misma situación que un cheque global emitido por una sociedad intermediaria sin identificar compradores ni inmuebles.
Las tres sentencias de 2026 permiten entender muy bien esa diferencia.
STS 443/2026: el banco sí responde porque podía identificar el pago
La primera resolución es la
Sentencia del Tribunal Supremo 443/2026, de 23 de marzo.
En este caso, el pago no había sido ordenado directamente por el comprador.
La transferencia se realizó a través de su abogado.
A pesar de ello, el Tribunal Supremo confirmó la responsabilidad de
Banco Santander.
¿Por qué?
Porque la intervención de un tercero no había hecho desaparecer la información esencial del pago.
En el justificante de transferencia aparecían elementos que permitían relacionar el dinero con la operación inmobiliaria:
- el apellido del comprador;
- el nombre de la promoción;
- y la vivienda concreta, identificada como apartamento 206.
Para el Supremo, esos datos permitían que una entidad bancaria profesional reconociera que el ingreso guardaba relación con una cantidad anticipada para una vivienda en construcción, sin necesidad de efectuar una investigación extraordinaria.
Un intermediario no elimina por sí solo la responsabilidad del banco
Este aspecto es muy importante.
En las operaciones inmobiliarias es frecuente que determinados pagos se efectúen mediante:
- abogados;
- agentes;
- sociedades;
- gestores;
- cooperativas;
- u otros intermediarios.
La STS 443/2026 demuestra que
la intervención de un tercero no rompe automáticamente la trazabilidad del pago.
Lo relevante es la información que conserva el dinero cuando finalmente llega a la cuenta del promotor.
Si la documentación permite identificar razonablemente:
comprador + promoción + vivienda + finalidad del pago,
puede existir una base mucho más sólida para reclamar.
STS 586/2026: saber que el cliente es promotor inmobiliario no basta
El resultado fue diferente en la
STS 586/2026, de 16 de abril.
En esta ocasión, el Tribunal Supremo estimó el recurso de
Cajamar y rechazó la responsabilidad de la entidad.
Los ingresos realizados no contenían información suficiente para vincularlos, sin efectuar investigaciones adicionales, con anticipos protegidos correspondientes a determinadas viviendas.
Además, la cuenta utilizada por la promotora no estaba dedicada exclusivamente a recibir pagos de compradores.
En ella se realizaban operaciones de distinta naturaleza, incluyendo gastos vinculados a proveedores, impuestos, publicidad y asistencia técnica.
El banco no tiene que investigar cualquier movimiento de una promotora
El Supremo establece aquí un límite importante.
No puede exigirse a una entidad financiera que investigue exhaustivamente
cada ingreso efectuado en cualquier cuenta de una empresa simplemente porque sabe que esa empresa es una promotora inmobiliaria.
Eso supondría convertir el deber de control en una obligación prácticamente ilimitada.
Por ello, debe existir algún elemento en el ingreso o en la información razonablemente disponible para el banco que revele su verdadera naturaleza.
Para una persona que pretende
comprar vivienda sobre plano, esta conclusión tiene una consecuencia práctica evidente:
la manera de documentar los pagos importa.
STS 738/2026: cuando la cadena de intermediarios hace desaparecer la trazabilidad
La tercera resolución es la
STS 738/2026, de 12 de mayo.
También en este caso el Tribunal Supremo terminó excluyendo la responsabilidad bancaria.
Los compradores habían realizado sus pagos mediante diferentes intermediarios.
Finalmente, una sociedad mercantil entregó a la promotora un cheque que agrupaba cantidades.
Cuando ese cheque llegó a la cuenta bancaria, ya no permitía saber fácilmente:
- quiénes eran los compradores;
- qué vivienda correspondía a cada cantidad;
- cuál era la promoción;
- ni que el dinero respondía al pago anticipado de determinados inmuebles.
Había, además, otros cheques del mismo importe ingresados en la misma fecha.
Para reconstruir la operación habría sido necesario seguir una compleja cadena de movimientos entre diferentes sociedades.
El Supremo consideró que no podía exigirse al banco ese nivel de investigación y terminó absolviendo a
CaixaBank.
Tres sentencias y una diferencia fundamental: la trazabilidad
Si comparamos las tres resoluciones, encontramos una conclusión muy clara.
STS 443/2026
El banco responde porque el pago permitía identificar:
comprador + promoción + vivienda concreta.
STS 586/2026
El banco no responde porque el ingreso carecía de información suficiente y la cuenta del promotor tenía múltiples finalidades.
STS 738/2026
El banco tampoco responde porque el dinero había pasado por una cadena de intermediarios y llegó mediante un cheque que ya no permitía identificar compradores, viviendas ni finalidad.
Por tanto,
no es decisivo que exista o no un intermediario.
Lo verdaderamente importante es comprobar qué información acompañaba al dinero cuando llegó a la entidad receptora.
¿Qué documentos pueden demostrar que el banco conocía el destino del dinero?
Esta puede ser una de las cuestiones más importantes de una futura reclamación.
Si una promoción fracasó hace años y el comprador perdió dinero, conviene localizar toda la documentación disponible antes de concluir que ya no existen posibilidades de recuperación.
Pueden resultar especialmente relevantes:
- contrato de reserva;
- contrato privado de compraventa;
- contrato de adhesión a una cooperativa;
- justificantes de transferencia;
- recibos bancarios;
- cheques;
- conceptos escritos en las transferencias;
- certificados bancarios;
- extractos de cuenta;
- correos electrónicos del promotor;
- documentación comercial de la promoción;
- comunicaciones de abogados o intermediarios;
- certificados de cantidades entregadas;
- avales;
- pólizas de seguro;
- documentación concursal del promotor;
- y cualquier documento que permita reconstruir el recorrido del dinero.
En ocasiones, un concepto aparentemente secundario escrito hace años en una transferencia puede resultar hoy especialmente relevante.
El concepto de una transferencia puede ser decisivo
Imaginemos dos situaciones.
En la primera, aparece únicamente:
“Transferencia 25.000 €”.
En la segunda:
“García – Residencial X – Vivienda 14 – pago a cuenta”.
Aunque el dinero acabe en la misma cuenta del promotor, la capacidad de la entidad bancaria para comprender qué está recibiendo es radicalmente distinta.
Ese es precisamente uno de los mensajes prácticos que dejan las sentencias de 2026.
Al
comprar vivienda sobre plano, conservar la trazabilidad de los anticipos es una medida de protección jurídica.
¿Puedo reclamar si pagué a través de un abogado o intermediario?
Puede ser posible.
La STS 443/2026 demuestra precisamente que pagar mediante un tercero
no impide automáticamente reclamar al banco receptor.
Lo que deberá comprobarse es qué información terminó acompañando al pago.
Si el ingreso recibido por el banco identificaba suficientemente al comprador, la promoción, la vivienda o la finalidad de la cantidad, la intervención de un abogado, agente o sociedad intermediaria puede no ser suficiente para excluir la responsabilidad.
Por el contrario, si después de atravesar varios intermediarios el dinero llega completamente desvinculado del comprador y de la vivienda, la reclamación puede resultar mucho más complicada.
Por eso no conviene limitar el análisis al último movimiento bancario.
Es necesario reconstruir
toda la cadena documental del pago.
¿Y si ingresé directamente el dinero en la cuenta del promotor?
El pago directo puede simplificar la trazabilidad, pero
tampoco significa automáticamente que el banco tenga que devolver el dinero.
Deberá analizarse:
- la información contenida en el ingreso;
- el tipo de cuenta;
- las circunstancias conocidas por la entidad;
- el contrato;
- la promoción;
- el régimen legal aplicable;
- y el resto de las pruebas.
Las sentencias del Supremo insisten precisamente en evitar dos extremos:
ni considerar que el banco nunca responde salvo que el ingreso se hiciera de una forma determinada, ni convertirlo en un garante automático de cualquier movimiento recibido por una empresa promotora.
Comprar vivienda sobre plano y las garantías legales de los anticipos
Hay aquí una precisión jurídica especialmente importante.
Las tres sentencias de 2026 analizan reclamaciones sometidas a la
Ley 57/1968, norma histórica que estableció un sistema especial de protección de las cantidades anticipadas para la construcción y venta de viviendas.
Su artículo 1 imponía al promotor la obligación de garantizar la devolución de las cantidades y exigía que los anticipos se percibieran a través de una entidad bancaria en una cuenta especial. La norma añadía que la entidad, para abrir esa cuenta, debía exigir la garantía correspondiente
bajo su responsabilidad.
Pero esta ley fue posteriormente derogada.
¿Qué ocurre con las compras posteriores a 2016?
Desde el
1 de enero de 2016, el régimen se encuentra fundamentalmente en la
disposición adicional primera de la Ley de Ordenación de la Edificación, en la redacción introducida por la Ley 20/2015.
La normativa vigente continúa estableciendo importantes obligaciones.
Entre ellas, el promotor debe garantizar, en los términos legales, la devolución de las cantidades anticipadas mediante seguro de caución o aval solidario, y los anticipos deben depositarse en una cuenta especial.
Además, para abrir esas cuentas, la entidad de crédito debe exigir la correspondiente garantía
bajo su responsabilidad.
Por ello, cuando analizamos actualmente una reclamación es imprescindible determinar primero
cuándo se celebró la operación y qué régimen jurídico resulta aplicable.
No debe trasladarse automáticamente una sentencia sobre la antigua Ley 57/1968 a cualquier compraventa actual sin estudiar previamente las circunstancias.
¿Qué debe comprobar un comprador antes de pagar una vivienda sobre plano?
Antes de realizar anticipos importantes conviene comprobar, como mínimo, la documentación contractual y las garantías ofrecidas por el promotor.
La normativa vigente exige que en los contratos con cantidades anticipadas se identifique la entidad garante y la entidad bancaria y cuenta a través de la cual deben efectuarse los pagos. Asimismo, al otorgarse el contrato debe entregarse al comprador el documento acreditativo de la garantía individualizada.
Por eso es especialmente recomendable comprobar antes de transferir cantidades:
- qué cuenta aparece en el contrato;
- quién figura como titular;
- qué aval o seguro garantiza los anticipos;
- qué vivienda concreta se está adquiriendo;
- y qué concepto debe utilizarse en cada transferencia.
Una transferencia correctamente identificada puede parecer una cuestión puramente administrativa cuando se realiza.
Si años después surge un conflicto, puede convertirse en una prueba esencial.
¿Qué sucede si la vivienda nunca se construye?
Cuando la construcción no se inicia o no llega a buen fin en el plazo previsto, la normativa de protección de anticipos contempla mecanismos dirigidos a conseguir la devolución del dinero, aunque la vía concreta dependerá del contrato y del régimen jurídico aplicable.
En el sistema actualmente vigente, la garantía puede cubrir las cantidades aportadas, los impuestos aplicables y los intereses legales en los términos previstos por la disposición adicional primera de la Ley de Ordenación de la Edificación.
Pero si el promotor ha desaparecido, es insolvente, está en concurso o no constituyó correctamente las garantías, será necesario comprobar si existe alguna vía adicional frente a las entidades que intervinieron.
¿Puedo reclamar al banco aunque el promotor sea insolvente?
La insolvencia del promotor no significa por sí misma que el banco responda.
Pero tampoco implica necesariamente que la única posibilidad sea personarse en un concurso y asumir la pérdida.
Si se cumplen los presupuestos exigidos legal y jurisprudencialmente, puede existir una acción frente a la entidad receptora.
Para valorarla habrá que determinar, entre otras cuestiones:
qué banco recibió el dinero, cómo llegó, qué información acompañaba al ingreso y qué podía conocer razonablemente la entidad.
Por eso una revisión de los movimientos bancarios puede ser tan importante como el estudio del propio contrato de compraventa.
¿Y si nunca me entregaron un aval individual?
La inexistencia de un aval individual es una señal que debe analizarse cuidadosamente, pero no permite anticipar por sí sola el resultado de la reclamación.
Dependiendo del régimen aplicable puede ser necesario investigar:
- si existía aval colectivo;
- si existía seguro;
- qué entidad financiaba la promoción;
- dónde se recibían los anticipos;
- qué sabía la entidad receptora;
- y cómo fueron documentándose las cantidades.
Muchas reclamaciones sobre viviendas adquiridas sobre plano se originan precisamente porque el comprador descubrió, cuando la promoción ya había fracasado, que las garantías que esperaba tener nunca se formalizaron correctamente.
¿Puede reclamarse también el interés de las cantidades entregadas?
El régimen legal de anticipos contempla la devolución de cantidades incrementadas con los intereses correspondientes en los supuestos previstos por la normativa aplicable.
Por ello, una reclamación no debería limitarse automáticamente al simple nominal de lo pagado.
Es necesario realizar el cálculo jurídico correspondiente atendiendo a:
- fechas de cada entrega;
- importe;
- legislación aplicable;
- garantía existente;
- responsable frente al que se reclama;
- y momento desde el que deben computarse los intereses.
¿Cuánto tiempo tengo para reclamar?
No existe una respuesta responsable que pueda darse atendiendo únicamente a la fecha en la que el comprador efectuó la transferencia.
Los plazos pueden depender de:
- la acción ejercitada;
- el régimen legal aplicable;
- cuándo se produjo el incumplimiento;
- cuándo pudo ejercitarse la acción;
- las reclamaciones efectuadas anteriormente;
- y posibles actos interruptivos de la prescripción.
Por eso, si existen cantidades importantes pendientes de recuperar,
no conviene descartar una reclamación únicamente porque la promoción sea antigua.
Primero debe estudiarse la cronología completa.
He perdido los anticipos de una vivienda sobre plano: ¿qué debería revisar?
Si usted entregó dinero por una vivienda que nunca llegó a recibir o cuya promoción fracasó, una revisión jurídica debería comenzar reconstruyendo cuatro elementos fundamentales:
1. El contrato
Qué vivienda compró, cuánto debía pagar, cuándo debía entregarse y qué garantías aparecían previstas.
2. Los pagos
Cuánto dinero entregó, en qué fechas y mediante qué instrumentos.
3. El recorrido del dinero
A qué cuenta llegó realmente cada importe y qué información acompañaba a cada operación.
4. Las garantías y entidades intervinientes
Qué banco recibió los anticipos, qué entidad financiaba la promoción y si existía aval o seguro.
La reclamación puede cambiar sustancialmente dependiendo de estos cuatro elementos.
La trazabilidad bancaria puede decidir una reclamación
Las SSTS 443/2026, 586/2026 y 738/2026 muestran que dos compradores que aparentemente se encuentran en situaciones similares pueden terminar obteniendo resultados judiciales muy diferentes.
La razón puede encontrarse en algo tan concreto como
el justificante del pago.
En la primera sentencia, los datos permitían identificar al comprador, la promoción y la vivienda.
En las otras dos, la relación entre el dinero y la compraventa no podía reconstruirse sin imponer al banco una investigación excesiva.
Por eso, cuando existe una reclamación pendiente, no basta con afirmar:
“Yo pagué al promotor”.
Hay que poder demostrar
cómo, cuándo, dónde y con qué información se efectuó cada pago.
Comprar vivienda sobre plano: la documentación importa tanto como el contrato
Las recientes sentencias del Supremo dejan una enseñanza especialmente práctica para quienes vayan a
comprar vivienda sobre plano y para quienes ya perdieron cantidades en promociones fallidas.
El banco receptor no es automáticamente responsable de cualquier cantidad ingresada en una cuenta del promotor.
Pero tampoco puede desentenderse necesariamente de unos anticipos cuando los datos disponibles permitían conocer razonablemente que procedían de compradores de viviendas en construcción.
La frontera se encuentra, en gran medida, en la trazabilidad.
Nombre del comprador, promoción, vivienda, concepto del pago, contrato y movimientos bancarios pueden constituir las piezas que permitan reconstruir años después la operación.
Abogados para reclamar cantidades entregadas por una vivienda sobre plano
En
Levy Abogados asesoramos en conflictos derivados de compraventas inmobiliarias, incumplimientos de promotores, cantidades entregadas a cuenta, contratos de vivienda, reclamaciones económicas y responsabilidad de las entidades intervinientes.
Cuando una promoción no llega a buen fin, analizamos conjuntamente el contrato, las garantías, los justificantes bancarios y el recorrido de las cantidades para determinar frente a quién puede dirigirse la reclamación.
Derecho Inmobiliario
También estudiamos conflictos en los que, además de la normativa inmobiliaria, resultan relevantes los derechos de consumidores y usuarios.
publicaciones de Derecho de Consumo
¿Pagó una vivienda sobre plano y nunca recuperó el dinero?
Si entregó cantidades a un promotor y la vivienda nunca fue entregada, la promoción quedó paralizada o el promotor resultó insolvente, puede ser conveniente revisar la operación incluso aunque hayan transcurrido años.
Especialmente si conserva:
- contrato;
- justificantes de transferencia;
- recibos;
- avales;
- pólizas;
- correos electrónicos;
- o documentación bancaria.
Las sentencias del Tribunal Supremo de 2026 vuelven a demostrar que la forma en la que se efectuaron y documentaron los pagos puede resultar decisiva.
En
Levy Abogados podemos estudiar la documentación y valorar las posibles vías de reclamación frente al promotor, la entidad garante, la aseguradora o, cuando concurran los requisitos legales, la entidad bancaria receptora.
Atendemos en
Pozuelo de Alarcón y Madrid, así como mediante consulta online para asuntos en toda España.
Este artículo tiene carácter meramente informativo y no sustituye el asesoramiento jurídico individualizado. La aplicación de la Ley 57/1968, de la Ley de Ordenación de la Edificación y de la jurisprudencia sobre cantidades anticipadas requiere estudiar la fecha y las circunstancias concretas de cada operación.